El grup EROSKI incrementa les seves vendes brutes un 3,8 % i eleva el resultat fins als 65,4 milions d’euros en el primer semestre del 2026
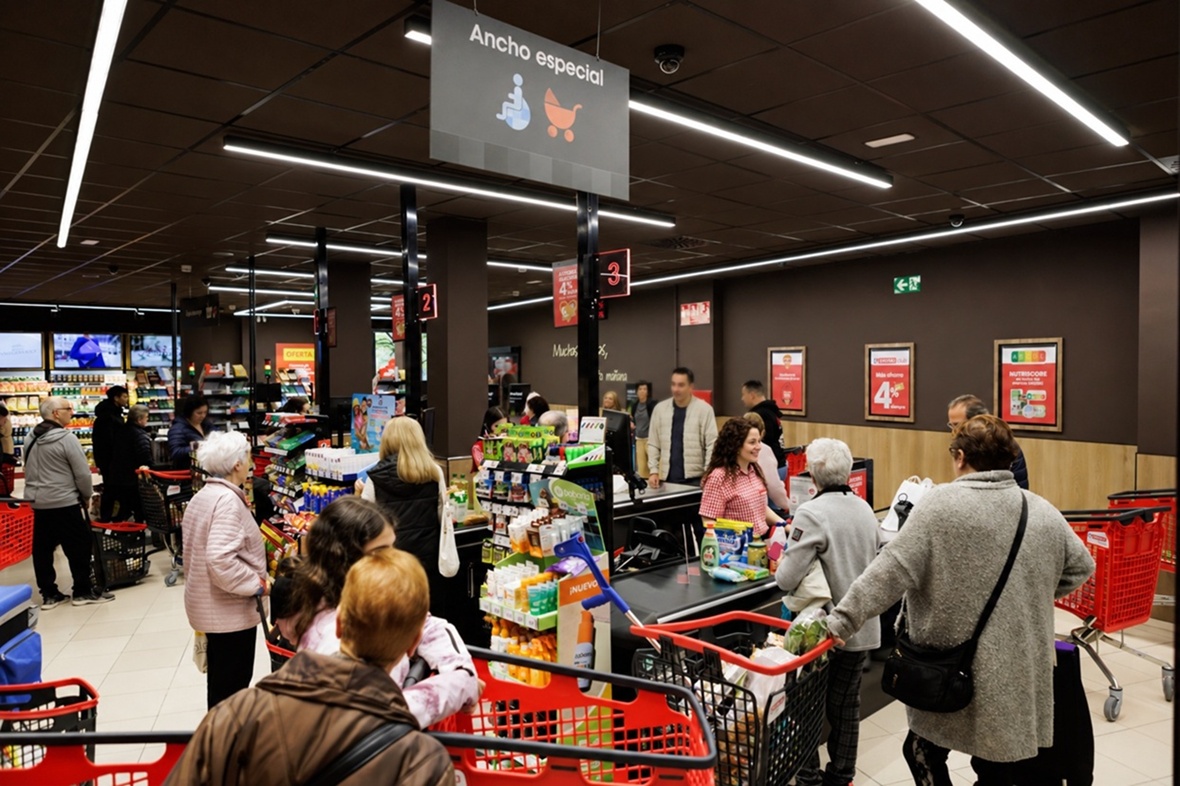
- El grup manté una evolució positiva durant el primer semestre, amb unes vendes brutes de 3.061 milions d’euros i un resultat positiu de 65,4 milions.
- El Grup EROSKI continua avançant en el seu pla estratègic, impulsant la modernització de la seva xarxa comercial i reforçant la seva estructura financera, amb una reducció de la ràtio de palanquejament de fins a 2,0 vegades l’EBITDA.
El Grup EROSKI ha tancat el primer semestre del seu exercici fiscal del 2026, de l’1 de febrer al 31 de juliol, amb un creixement sostingut de l’activitat comercial i una millora dels principals indicadors econòmics, en un context de consum marcat per l’elevada sensibilitat de les famílies als preus i per una evolució moderada de la inflació alimentària.
Durant la primera meitat de l’exercici, les vendes brutes van assolir els 3.061 milions d’euros, un 3,8 % més que en el mateix període de l’any anterior. El resultat positiu es va situar en 65,4 milions d’euros, per damunt dels 55,5 milions obtinguts durant el primer semestre del 2025.
Un semestre marcat per la competitivitat, la marca pròpia i la fidelització
L’evolució positiva del negoci ha anat acompanyada d’un reforç de la proposta comercial del Grup EROSKI, orientada a oferir a les famílies una cistella de la compra competitiva sense renunciar a la qualitat, l’alimentació saludable, els productes locals i la proximitat. Aquesta estratègia continua sent especialment rellevant en un entorn en què el preu segueix sent un factor decisiu per a les llars. En aquest context, el Grup EROSKI ha mantingut una proposta comercial competitiva, en què continuem apostant per una àmplia capacitat d’elecció a través de les marques dels nostres proveïdors, els productes locals i la marca pròpia. Tot plegat, malgrat l’increment d’alguns costos operatius, especialment els associats al transport i a l’energia, i reforçant el nostre compromís amb el poder adquisitiu de les famílies consumidores.
La marca pròpia continua tenint un paper fonamental en l’estratègia comercial del grup i ja representa el 36,6 % de les vendes d’alimentació. La seva evolució reforça la capacitat del Grup EROSKI per oferir una proposta equilibrada pel que fa a qualitat i preu, contribuir a l’estalvi de les famílies consumidores i consolidar el seu posicionament competitiu.
Així mateix, el model de relació amb la clientela continua consolidant-se. Les vendes efectuades a través de les persones sòcies del programa de fidelització ja representen el 69,7 % del total, fet que consolida l’eficàcia de les iniciatives de personalització i fidelització impulsades pel grup.
La combinació d’una proposta comercial competitiva, una oferta sòlida de marca pròpia i una relació cada vegada més estreta amb la clientela constitueix un dels principals motors del creixement de la cooperativa en un entorn de consum especialment exigent. A tot això s’hi afegeix l’aposta per les marques dels fabricants, els productes locals i el desenvolupament de relacions estables amb el teixit productiu de l’entorn, elements que formen part de la seva identitat cooperativa i del seu compromís amb la generació de riquesa local.
Avanç del pla estratègic i modernització de la xarxa comercial
Durant el semestre, el Grup EROSKI ha continuat desplegant les iniciatives previstes en el seu pla estratègic, orientades a millorar la competitivitat, impulsar un creixement rendible i reforçar l’experiència de compra tant als establiments físics com als canals digitals.
L’evolució comercial ha estat positiva en tots els formats de botiga, amb un creixement de les vendes als supermercats propis, les franquícies, els hipermercats i els establiments de cash & carry.
El Grup EROSKI també ha continuat avançant en la modernització de la seva xarxa comercial i en la millora de la productivitat dels establiments. Les vendes per metre quadrat van créixer un 3,9 % durant el semestre, fet que reflecteix una eficiència operativa més gran i un aprofitament més intensiu dels actius comercials.
Enfortiment financer
La posició financera del grup continua sent sòlida, amb una ràtio de palanquejament financer net de 2,0 vegades l’EBITDA, consolidant una estructura financera més eficient i equilibrada que reforça la capacitat de la cooperativa per continuar invertint en creixement, innovació i modernització.
A més, el grup manté una posició de liquiditat sòlida i una estructura de finançament diversificada, factors que li aporten estabilitat i flexibilitat per afrontar els pròxims reptes estratègics.
«Aquests resultats reflecteixen la fortalesa del nostre model cooperatiu i la confiança que les persones consumidores dipositen cada dia en el Grup EROSKI. Hem continuat creixent en un entorn que continua sent exigent, reforçant una proposta basada en la capacitat d’elecció, l’estalvi, la qualitat, la proximitat i els productes locals. Alhora, continuem avançant en el nostre pla estratègic i enfortint la nostra posició financera, cosa que ens permet afrontar el futur amb solidesa i continuar generant valor per a la nostra clientela, les nostres persones treballadores i el nostre entorn», assenyala Rosa Carabel, consellera delegada del Grup EROSKI.

